

Il contesto sociale attuale che riguarda la tutela dei consumatori è influenzato da cambiamenti globali e locali. La precarietà che investe il mondo del lavoro e l’incertezza economica che ne consegue rendono più fragili i consumatori. Quest’ultimi sono sovra-raggiunti da molteplici offerte e proposte di tipo commerciale di difficile comprensione; le difficoltà nel gestire le scelte, prima, e nel comprendere i costi, poi, soprattutto in riferimento alle utenze e ai servizi, creano un clima di sfiducia generale, che induce i consumatori a vivere un senso di disorientamento, solitudine e rassegnazione.
Durante il periodo di progetto di 12 mesi le Associazioni costituite in ATS (Federconsumatori Lazio Aps – Capofila, Adiconsum Lazio Roma Capitale e Rieti Aps, Adoc Roma e Lazio Aps, Adicu Aps, Consumatori Solidali Lazio Aps, UGCons) attiveranno una campagna di informazione e sensibilizzazione destinata ai consumatori per consapevolizzare gli utenti finali sugli strumenti e le procedure per la tutela dei propri interessi, con particolare riferimento alle attività promosse presso i propri Sportelli sul territorio. La realizzazione di attività di assistenza, informazione ed educazione saranno finalizzate ad innalzare il livello di tutela dei consumatori a livello regionale.
Il progetto
Il progetto intende accompagnare i consumatori in un percorso di informazione, tutela personale e consapevolezza in contesto normativo in continua evoluzione. Nonostante gli sforzi compiuti dal movimento consumeristico, il cittadino/consumatore/utente è ancora oggi un soggetto da tutelare nei confronti dei crescenti rischi di vulnerabilità, dati dall’attuale contesto economico, sociale e geopolitico, e di esclusione dovuta alla transizione digitale. Le azioni ivi previste si pongono l’obiettivo di potenziare le attività di divulgazione delle informazioni relative agli strumenti di prevenzione e risoluzione delle controversie rientranti nell’ambito di applicazione del Codice del Consumo.
In particolare attraverso una campagna di informazione le AA.CC. intendono fornire aggiornamento ai consumatori circa le fattispecie che con maggior frequenza richiedono un accesso agli sportelli, al fine di accrescere l’attenzione dei destinatari e limitare il verificarsi di situazioni di criticità.
Sportelli ADOC Roma e Lazio
L’attività gratuita resa dallo sportello è finanziata o cofinanziata con fondi ex art. 148 della L. 388/2000.
ADOC Roma e Lazio APS
Sportello regionale di Roma e Lazio
Via dei Quattro Cantoni, 3 – 00184 Roma
tel. 06.48166301 | 06.48166330
cell. 375.8373186
e-mail romalazio@adocnazionale.it
orari di apertura:
dal lunedì al giovedì 9.00-15.30
venerdì 9.00-13.00
ADOC Latina APS
Via Sante Palumbo, 38 – 04100 Latina
tel. 0773.472283
e-mail adoc@adoclatina.it
orari di apertura:
martedì e giovedì dalle 9.00 alle 13.00
Questionario di gradimento
WEBINAR 01 – Recupero crediti e pignoramenti
- Obiettivi e Contenuti: L’evento ha fornito un quadro chiaro e pragmatico in materia di esecuzione forzata, tutela dei diritti del debitore e del creditore, procedure di pignoramento presso terzi, beni mobiliari ed immobiliari, unitamente alle opzioni di tutela previste dal quadro normativo vigente.
- Gestione ed Erogazione: Supervisione tecnica della piattaforma di videoconferenza, accoglienza dei partecipanti, gestione delle registrazioni, supporto ai relatori durante l’esposizione e moderazione del dibattito finale (Q&A).
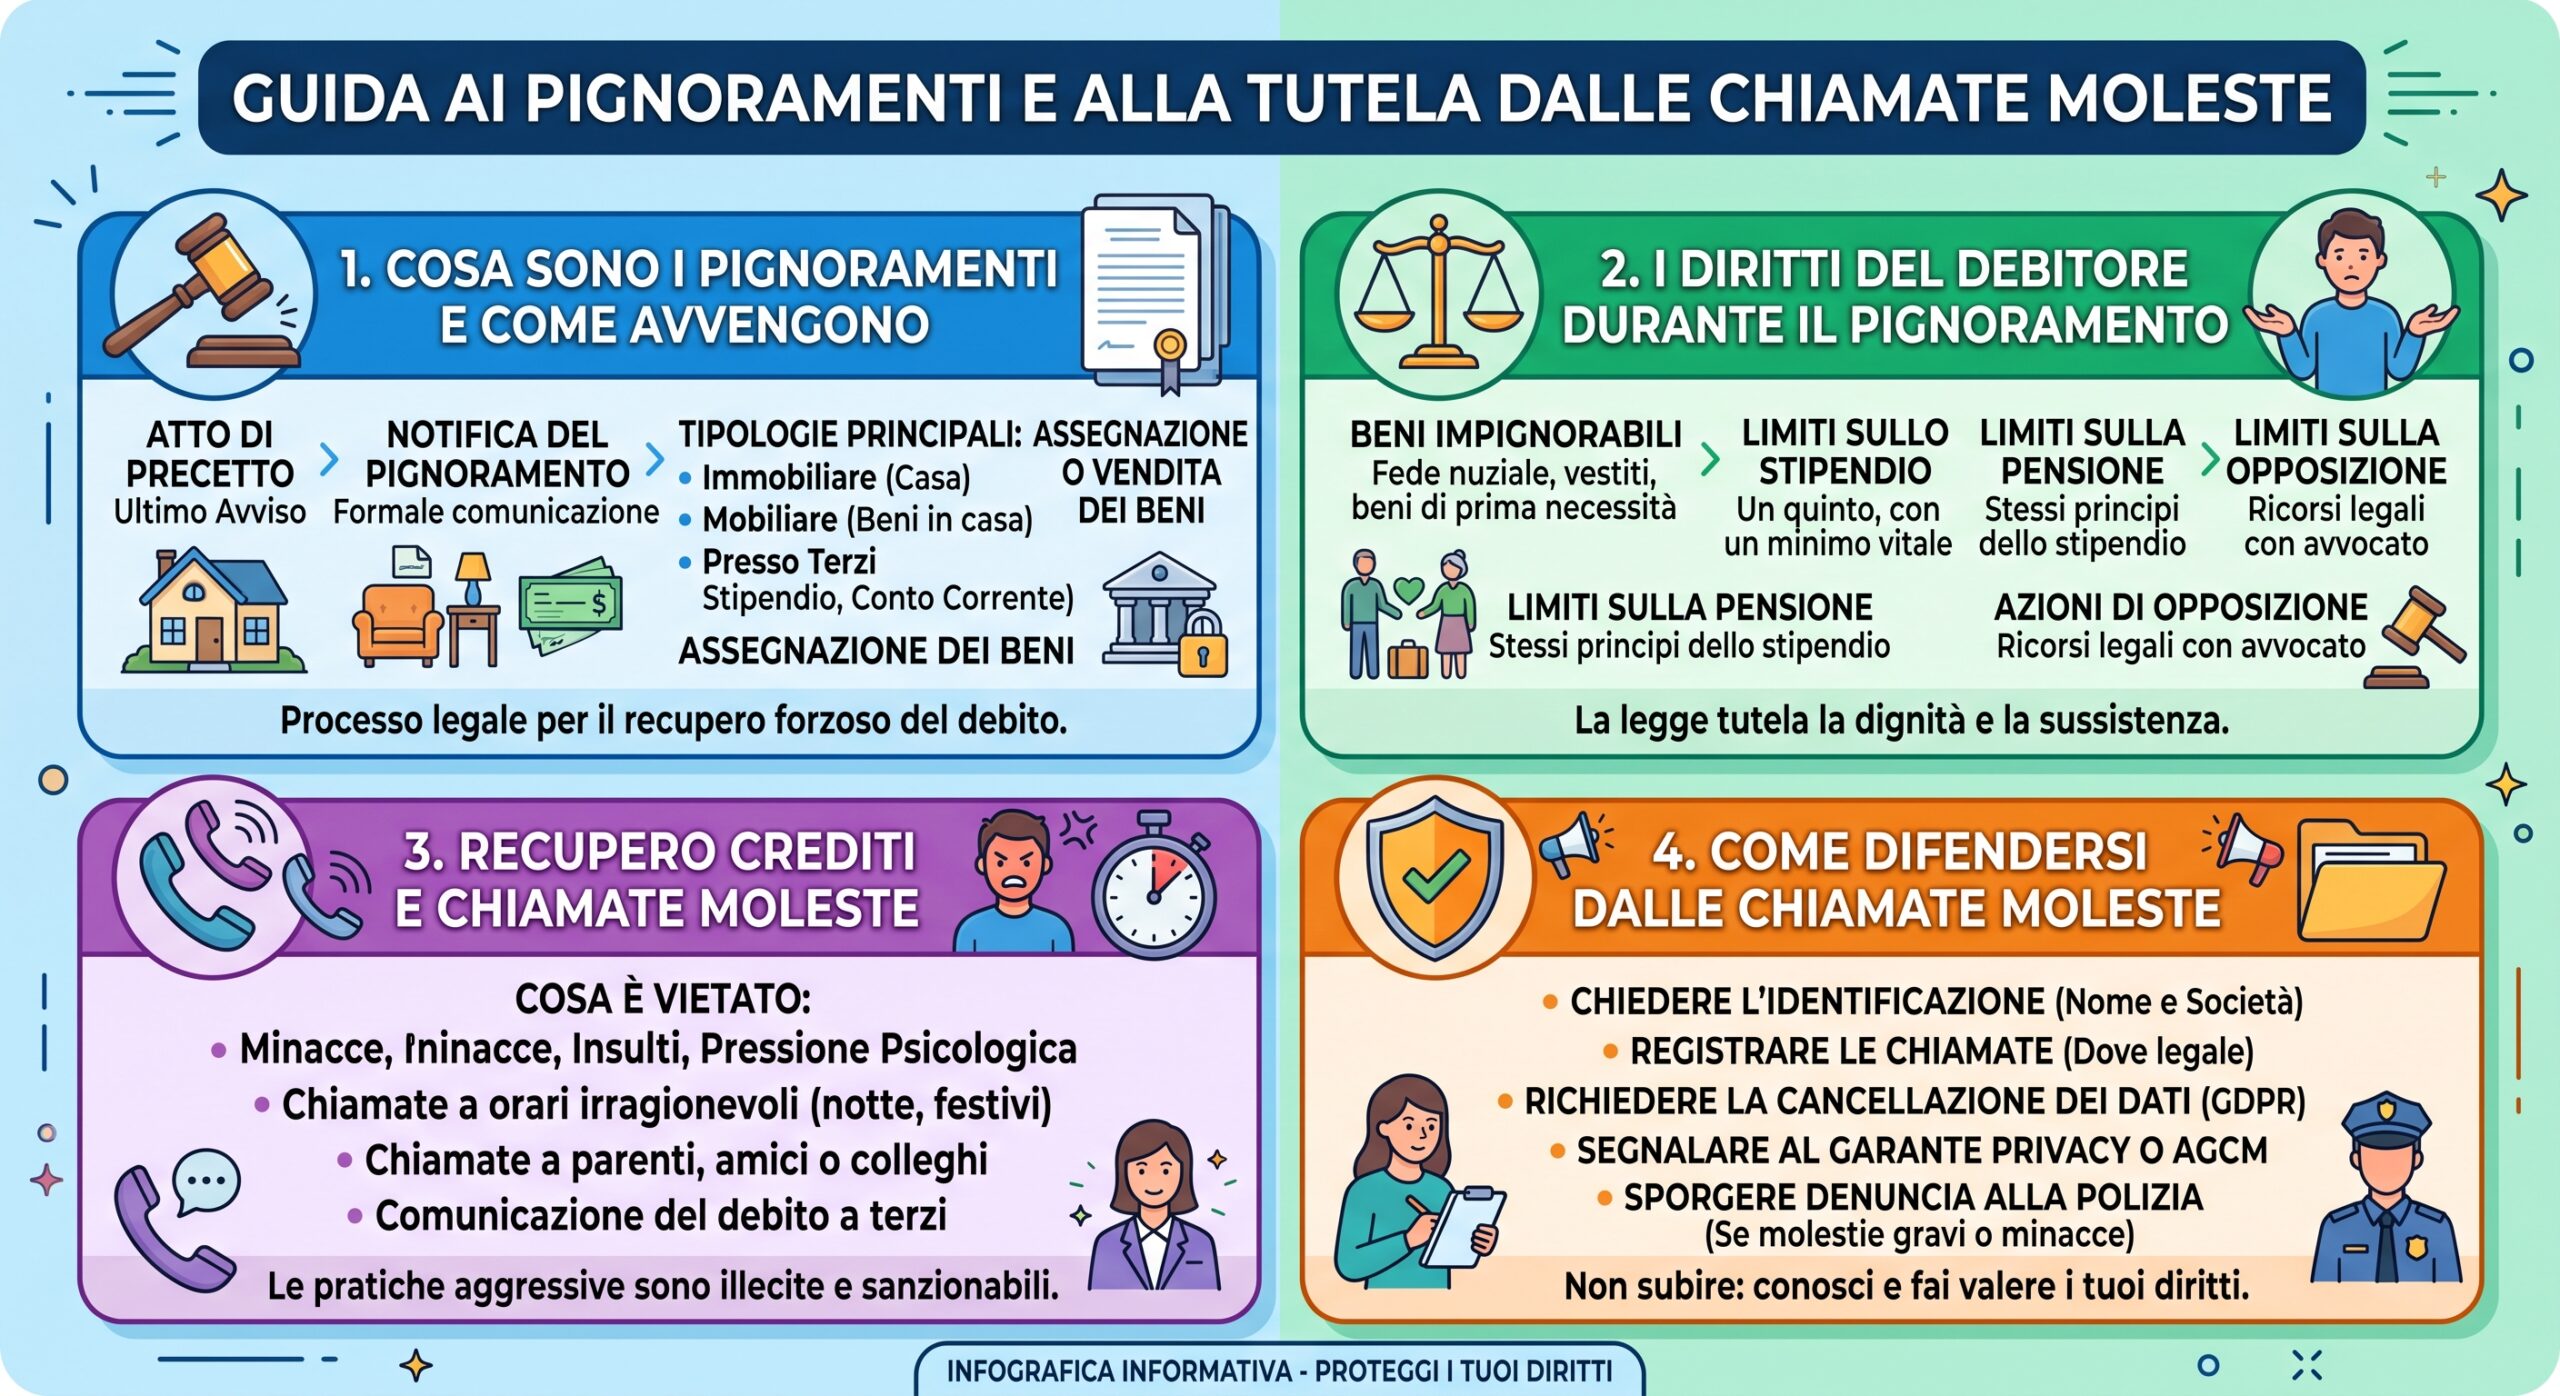
Pignoramenti e Recupero Crediti Aggressivo: Conosci i Tuoi Diritti, Proteggi la Tua Dignità
Affrontare un periodo di difficoltà finanziaria non significa dover subire pressioni illegittime o minacce. Tra le procedure di pignoramento legale e le pratiche scorrette di recupero crediti esiste una linea sottile ma fondamentale, definita dalla legge e dalle direttive delle autorità garante.
Il pignoramento è un atto giudiziario formale attraverso cui un creditore cerca di soddisfare il proprio credito sui beni del debitore (immobili, beni mobili o stipendio/pensione presso terzi). Tuttavia, la legge fissa limiti inviolabili a tutela del minimo vitale e della dignità della persona, rendendo impignorabili i beni di prima necessità e ponendo tetti precisi sulle trattenute di stipendi e pensioni.
Parallelamente, la gestione del debito non deve mai trasformarsi in molestia. Le chiamate ad orari irragionevoli, il contatto verso familiari, amici o colleghi, e qualsiasi forma di pressione psicologica o minaccia costituiscono pratiche commerciali scorrette e illecite.
Difendersi dalle molestie telefoniche e bloccare azioni esecutive sproporzionate è possibile: richiedere la tracciabilità delle comunicazioni, esercitare i propri diritti sulla privacy (GDPR) e ricorrere agli strumenti previsti dalla legge sono i primi passi per disinnescare l’aggressività dei creditori e riprendere il controllo della propria situazione finanziaria.
WEBINAR 02 – Crisi da sovraindebitamento: strumenti e tutele
- Obiettivi e Contenuti: Il seminario si è focalizzato sugli strumenti offerti dal Codice della Crisi d’Impresa e dell’Insolvibilità (ex L. 3/2012), illustrando le procedure di composizione della crisi, la ristrutturazione dei debiti del consumatore, il concordato minore e l’esdebitazione del capiente/incapiente.
- Gestione ed Erogazione: Coordinamento logistico e regia digitale, tracciamento degli accessi per l’attestazione delle presenze e predisposizione dei kit informativi messi successivamente a disposizione degli utenti.
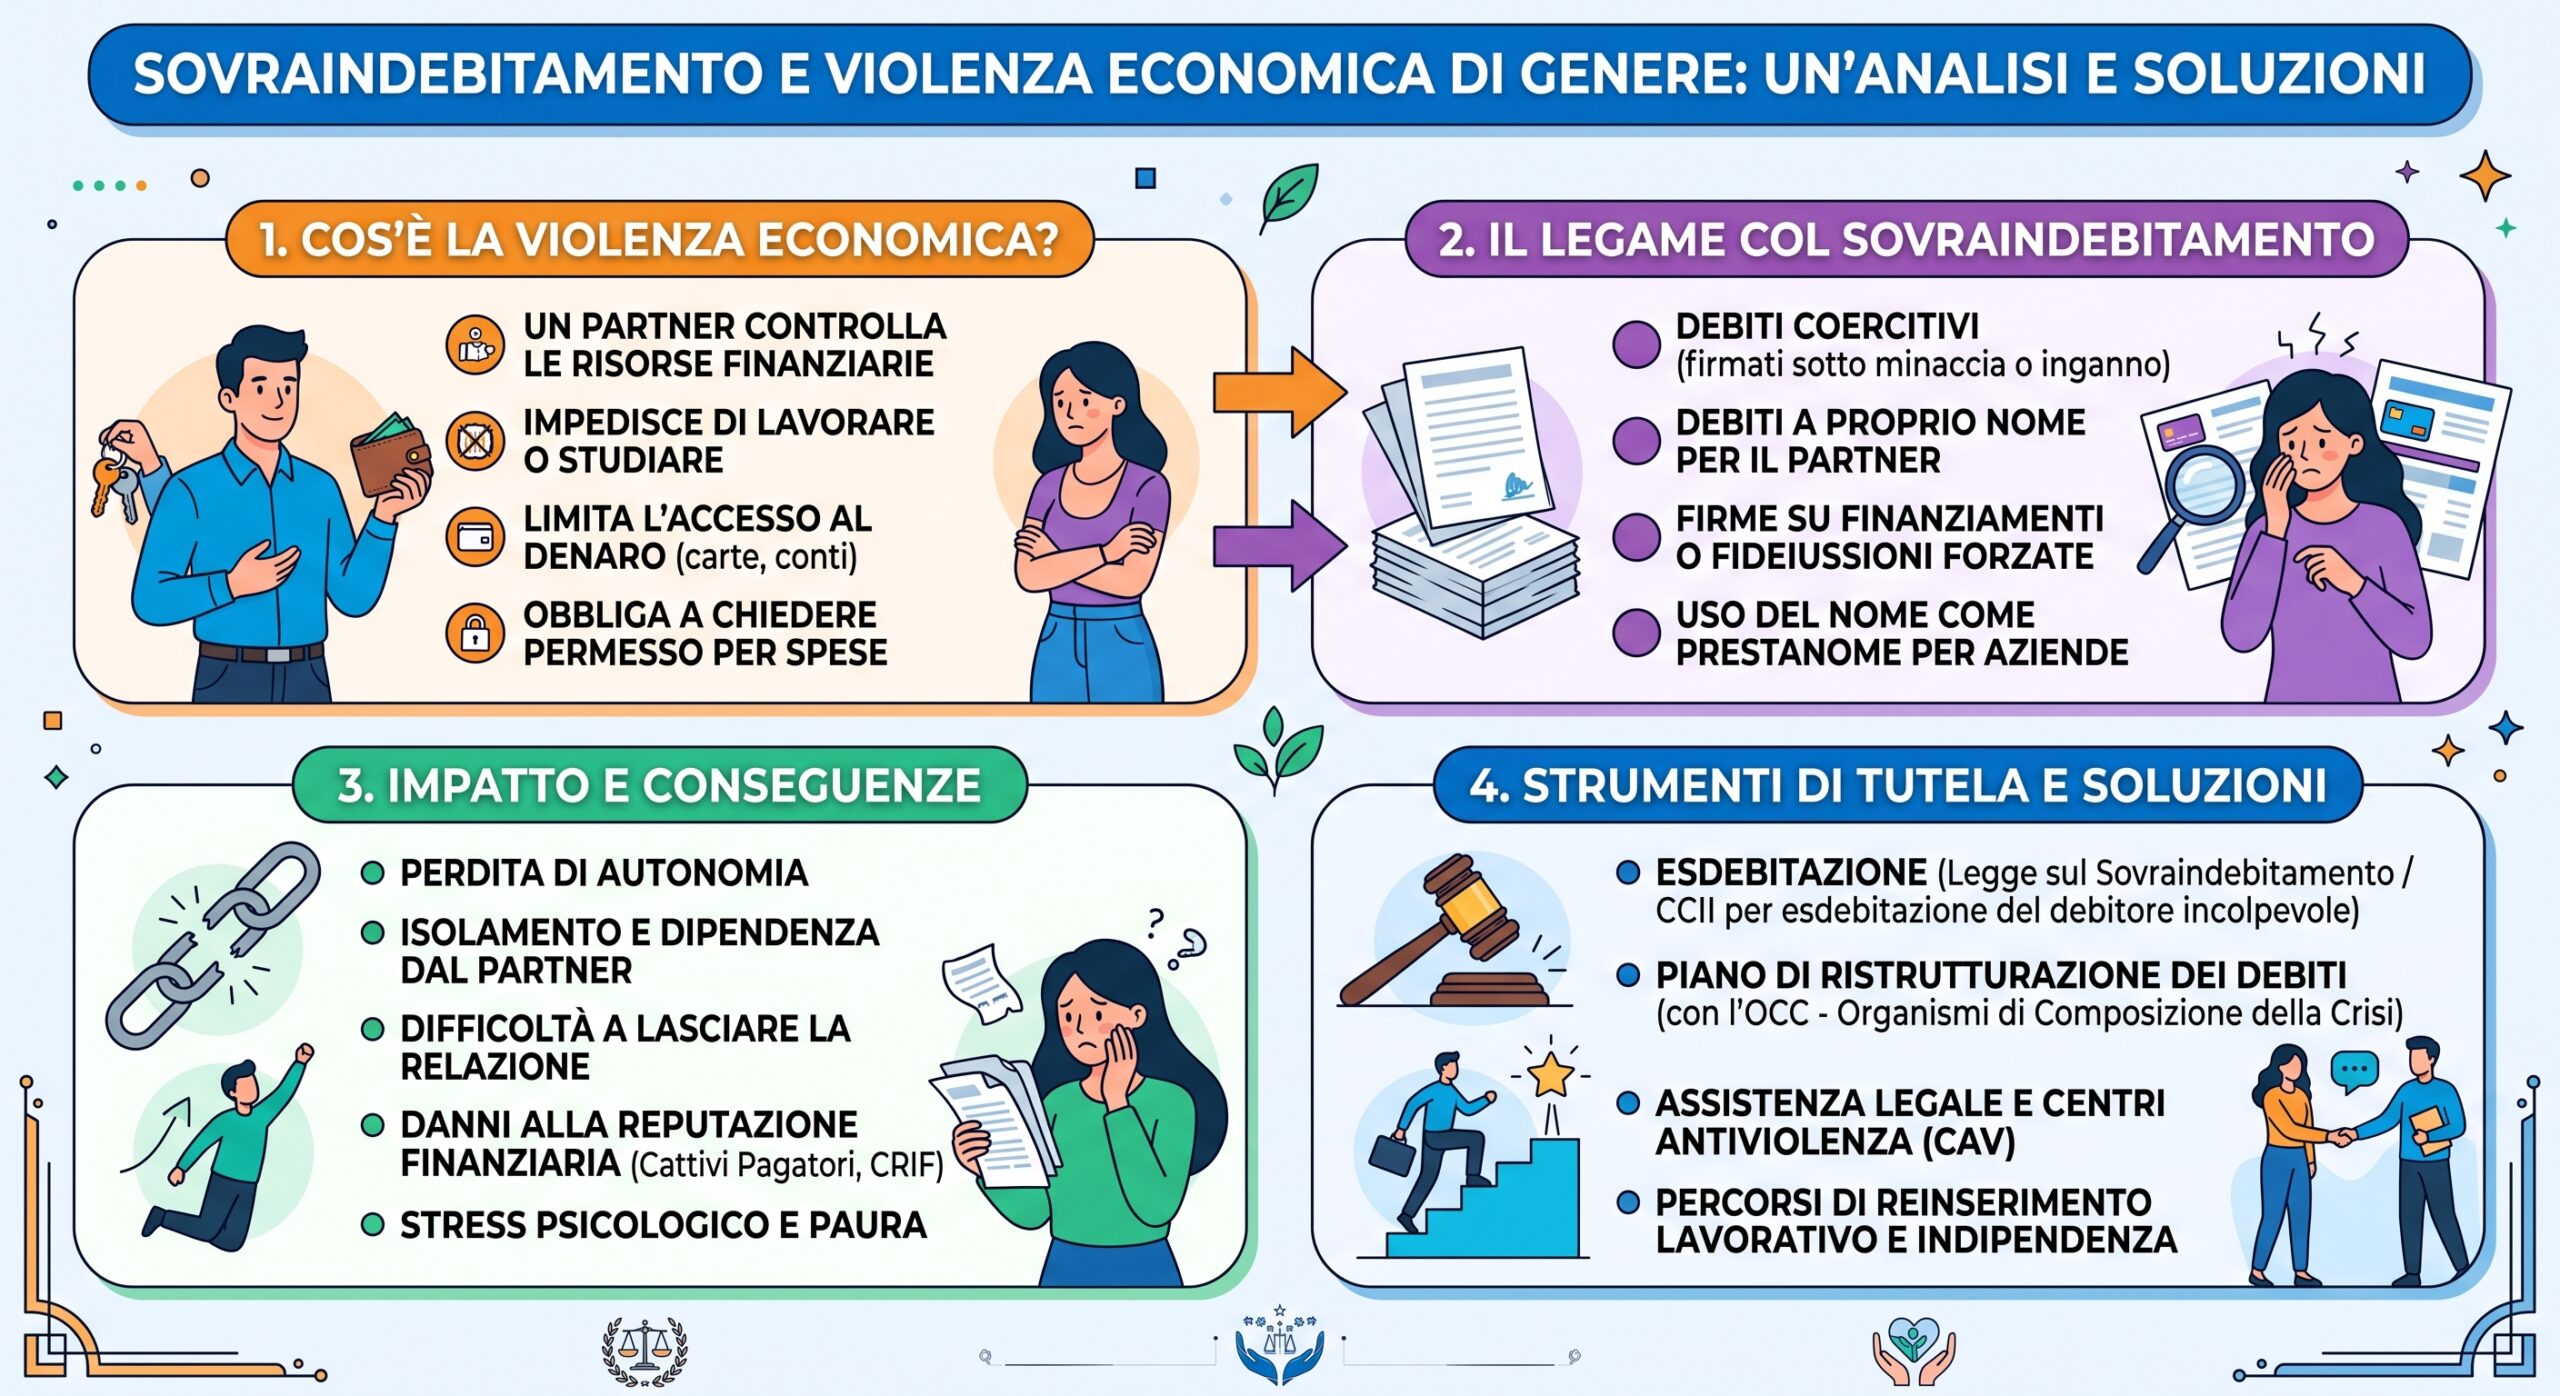
Sovraindebitamento e Violenza Economica di Genere: Riconoscere l’Abuso, Ritrovare la Libertà
La violenza economica è una forma invisibile ma capillare di abuso che limita la libertà finanziaria e l’autonomia della donna. Si manifesta attraverso il controllo totale dei redditi e delle risorse, il divieto di lavorare o studiare, fino alla coercizione psicologica per costringere la vittima a firmare finanziamenti, fideiussioni o assumersi debiti a proprio nome per conto del partner.
Questo fenomeno porta spesso a un sovraindebitamento coercitivo, intrappolando la donna in un circolo di dipendenza, isolamento e blocco della propria vita, con pesanti ripercussioni reputazionali (come la segnalazione come cattivo pagatore in CRIF).
Uscirne è possibile. Grazie al Codice della Crisi d’Impresa e dell’Insolvibilità (CCII) e alle procedure di esdebitazione del debitore incolpevole, la legge riconosce la tutela della vittima affinché i debiti derivanti da coercizione possano essere ristrutturati o totalmente cancellati. Con il supporto dei Centri Antiviolenza (CAV) e degli Organismi di Composizione della Crisi (OCC), è possibile spezzare le catene del debito e ripartire da zero in piena autonomia.
- Numero di emergenza e antiviolenza: Chiama il 1522 (gratuito e attivo 24/7).